
क्या “उपभोक्ता के लिए मुफ्त” कहकर असली मुद्दे से ध्यान भटकाया जा रहा है?
“चिंता मत कीजिए, आपकी जेब से एक रुपया नहीं कटेगा” — NPCI का यह भरोसा सुनने में जितना सुकून देने वाला लगता है, क्या हकीकत उतनी ही सीधी-सादी है? जब भी किसी पेमेंट सिस्टम पर नया शुल्क लगता है, तो सवाल सिर्फ इतना नहीं होता कि “बिल किसके नाम कटेगा” — असली सवाल यह होता है कि आखिरकार वह बोझ जाएगा किसके कंधे पर। और यहीं से इस पूरे मामले की परतें उधड़नी शुरू होती हैं।
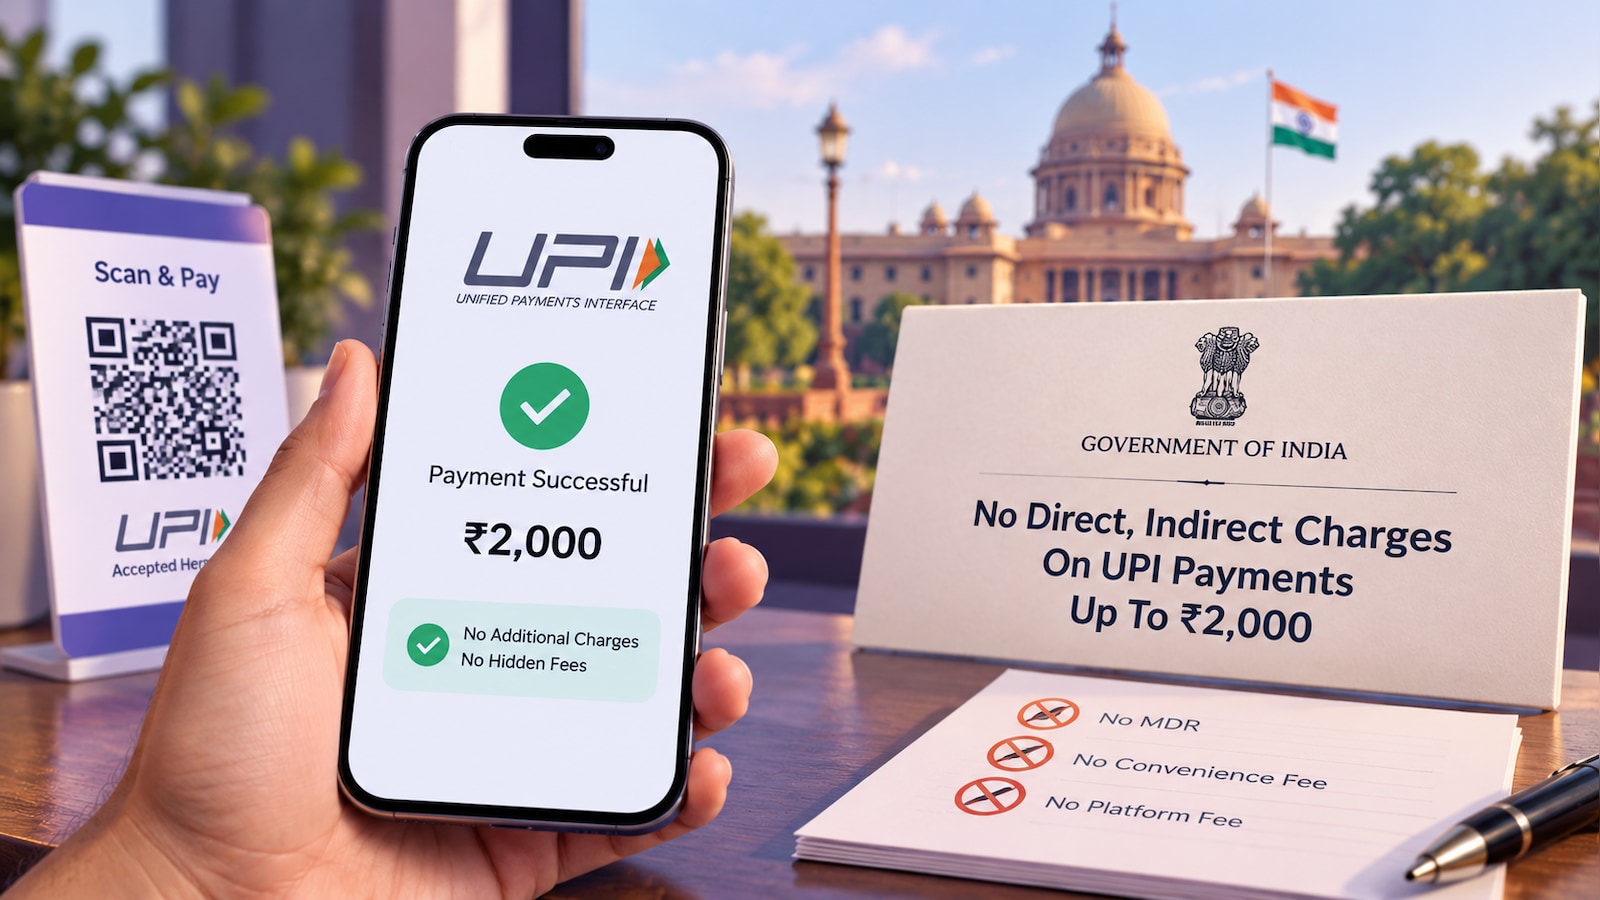
15 अक्तूबर 2026 से लागू होने जा रहे नए UPI मर्चेंट डिस्काउंट रेट (MDR) ढांचे को NPCI ने जिस सफाई और सहजता से पेश किया है, उसके पीछे कई ऐसे सवाल छिपे हैं, जिन्हें अनदेखा करना जनता के हक में नहीं होगा। आइए, इस चमकदार बयान के पीछे झांककर देखते हैं कि असल कहानी में कितनी परतें बाकी हैं।
वाह रे सरकार! जंगल काटो, कंपनी को सौंपो, और नाम रख दो “विकास”
सवाल नंबर 1: “मर्चेंट देगा” कहने भर से क्या ग्राहक सच में सुरक्षित हो जाता है?
NPCI और सरकार बार-बार यही दोहरा रहे हैं कि MDR का बोझ मर्चेंट उठाएगा, ग्राहक का इससे कोई सीधा नाता नहीं। लेकिन बाज़ार की समझ रखने वाला कोई भी व्यक्ति जानता है कि कारोबार में “अप्रत्यक्ष लागत” जैसी कोई चीज़ मुफ्त में हज़म नहीं होती। जब किसी दुकानदार पर 0.4% या प्रति लेनदेन तक 300 रुपये का अतिरिक्त बोझ डाला जाता है, तो स्वाभाविक तौर पर सवाल उठता है — क्या यह रकम आखिरकार उत्पाद की कीमत में जुड़कर ग्राहक तक नहीं पहुंचेगी?
खुदरा कारोबार जगत में यह कोई नई बात नहीं। क्रेडिट कार्ड और डेबिट कार्ड पर लगने वाला MDR अक्सर घुमा-फिराकर प्रोडक्ट की कीमतों में समायोजित होता रहा है। ऐसे में यह दावा कि “उपभोक्ता पर कोई असर नहीं पड़ेगा” — क्या यह सिर्फ कागज़ी भरोसा नहीं है, जिसकी कोई गारंटी लेने वाला नहीं?
सवाल नंबर 2: क्या यह “मुफ्त UPI” के मूल वादे से पीछे हटना नहीं है?
UPI की सबसे बड़ी ताकत हमेशा यही रही है कि यह भारत के डिजिटल भुगतान तंत्र को शून्य लागत पर आम आदमी और छोटे व्यापारी तक ले गया। यही वजह थी कि भारत में UPI ने नकदी को पीछे छोड़ दिया और दुनिया के लिए एक मॉडल बन गया।
अब सवाल यह है — अगर सरकार और NPCI ने अगस्त 2026 में साफ तौर पर कहा था कि उपभोक्ताओं के लिए UPI पूरी तरह मुफ्त रहेगा, तो फिर चुनिंदा मर्चेंट लेनदेन पर MDR लगाने का यह पहला कदम, क्या भविष्य में इस दायरे को धीरे-धीरे बढ़ाने की शुरुआत नहीं है? आज सीमा 2,000 रुपये है, कल यह सीमा घटाई भी जा सकती है — इसकी क्या गारंटी है कि ऐसा नहीं होगा? नीतियों का इतिहास बताता है कि जो चीज़ “सीमित दायरे” में शुरू होती है, वह अक्सर वक्त के साथ फैलती चली जाती है।
सवाल नंबर 3: सरकारी अधिसूचना में इतना कन्फ्यूज़न क्यों बनने दिया गया?
अगर सरकार की मंशा वाकई पारदर्शी थी, तो 14 सितंबर 2026 की गजट अधिसूचना में “2,000 रुपये तक कोई शुल्क नहीं” जैसी भाषा का इस्तेमाल करके पूरे देश को हफ्तों तक असमंजस में क्यों रखा गया? एक ऐसी अधिसूचना, जिसका मकसद असल में उपभोक्ताओं को राहत देना था, वह खुद ही इतनी अस्पष्ट भाषा में लिखी गई कि विपक्षी दलों को इसे “वसूली की योजना” बताने का मौका मिल गया।
क्या यह महज़ एक संयोग था, या फिर जानबूझकर धीरे-धीरे जनता को इस विचार का अभ्यस्त बनाने की रणनीति — कि UPI पर शुल्क लगना अब सामान्य बात है? पारदर्शिता की सबसे बड़ी परीक्षा यही होती है कि नीति बनाने वाले कितनी स्पष्टता से अपनी बात रखते हैं। इस मामले में सरकार इस परीक्षा में शायद खरी नहीं उतरी।
सवाल नंबर 4: “95% लेनदेन प्रभावित नहीं होंगे” — यह आंकड़ा असल मुद्दे को छुपाता तो नहीं?
NPCI बार-बार यह आंकड़ा पेश करता है कि 95% से ज़्यादा UPI P2M लेनदेन 2,000 रुपये से कम के होते हैं, इसलिए असर नगण्य होगा। लेकिन यहां एक बुनियादी सवाल है — जो बाकी बचा 5% हिस्सा है, वह देश की अर्थव्यवस्था में कितनी बड़ी रकम है?
बड़ी खरीदारी — इलेक्ट्रॉनिक्स, फर्नीचर, गहने, बड़े रिटेल ट्रांजैक्शन, यात्रा टिकट, बीमा प्रीमियम — ये सब वही लेनदेन हैं, जो आमतौर पर 2,000 रुपये से ज़्यादा के होते हैं। यानी जिस हिस्से पर नया शुल्क लगने जा रहा है, वह भले ही संख्या में कम दिखे, लेकिन रकम के लिहाज़ से वह देश के डिजिटल लेनदेन का एक बड़ा और महत्वपूर्ण हिस्सा हो सकता है। “95% लेनदेन सुरक्षित” कहकर पेश किया गया आंकड़ा दरअसल तस्वीर के सिर्फ एक हिस्से को उजागर करता है, पूरी सच्चाई को नहीं।

सवाल नंबर 5: छोटे व्यापारियों को फंड का लालच देकर बड़े बदलाव को स्वीकार्य बनाया जा रहा है?
NPCI ने टियर-3 शहरों और छोटे बाज़ारों के लिए एक नए फंड का भी ऐलान किया है, ताकि छोटे व्यापारी डिजिटल भुगतान से और जुड़ सकें। यह कदम सुनने में सकारात्मक लगता है, लेकिन क्या यह महज़ एक “सॉफ्ट कुशन” नहीं है, जिसे नए शुल्क ढांचे के साथ जोड़कर आलोचना को कम करने की कोशिश की जा रही है?
सवाल यह भी है कि यह फंड कितना बड़ा होगा, इसका पैसा कहां से आएगा, इसका इस्तेमाल कैसे होगा, और इसका लाभ वाकई कितने व्यापारियों तक पहुंचेगा — इन सबका कोई ठोस ब्योरा फिलहाल सार्वजनिक नहीं किया गया है। बिना किसी स्पष्ट रूपरेखा के महज़ एक ऐलान, आलोचना को शांत करने का एक कारगर हथियार तो हो सकता है, लेकिन इसे ज़मीनी हकीकत में बदलने की गारंटी कहां है?
सवाल नंबर 6: विशेष श्रेणियों पर “सिर्फ 5 रुपये” कहना कितना ईमानदार दावा है?
रेलवे, टेलीकॉम, बीमा और ईंधन जैसी श्रेणियों में 2,000 रुपये से अधिक के भुगतान पर सिर्फ 5 रुपये फ्लैट शुल्क की बात कही गई है। यह आंकड़ा भले ही मामूली लगे, लेकिन इन सेवाओं की प्रकृति पर गौर करें — ये वो सेवाएं हैं, जिनका इस्तेमाल करोड़ों लोग रोज़ाना करते हैं। रेलवे टिकट, मोबाइल रिचार्ज, बीमा प्रीमियम और पेट्रोल-डीज़ल जैसी बुनियादी ज़रूरतों पर लगने वाला कोई भी नया शुल्क, चाहे वह कितना भी छोटा क्यों न हो, आखिरकार पूरे सिस्टम में एक नई परत जोड़ता ही है। और एक बार यह परत जुड़ जाए, तो भविष्य में इसे “थोड़ा और बढ़ाने” का रास्ता स्वाभाविक रूप से खुल जाता है।
सवाल नंबर 7: क्या यह UPI के “पब्लिक गुड” मॉडल को धीरे-धीरे कमर्शियल मॉडल में बदलने की शुरुआत है?
UPI को दुनिया भर में इसलिए सराहा गया, क्योंकि यह एक ऐसा डिजिटल पब्लिक इंफ्रास्ट्रक्चर था, जिसे मुनाफे के लिए नहीं, बल्कि जनहित और वित्तीय समावेशन के लिए बनाया गया था। लेकिन जैसे ही किसी भी हिस्से पर MDR जैसी व्यवस्था लागू होती है, वह इस मॉडल को धीरे-धीरे एक पारंपरिक कमर्शियल पेमेंट सिस्टम — जैसे कार्ड नेटवर्क्स — की दिशा में ले जाने लगती है।
बैंकों और पेमेंट सर्विस प्रोवाइडर्स की तरफ से लंबे समय से यह मांग उठती रही है कि UPI के ज़ीरो-MDR मॉडल की वजह से उनके लिए यह कारोबार घाटे का सौदा बना हुआ है। क्या यह नया ढांचा असल में उन्हीं दबावों के आगे झुकने का नतीजा है, जिसे “छोटे व्यापारियों की सुरक्षा” और “उपभोक्ताओं के लिए मुफ्त सेवा” जैसे जुमलों में लपेटकर पेश किया जा रहा है?
सवाल नंबर 8: विपक्ष का आरोप पूरी तरह गलत था, तो सरकार की सफाई में इतनी देर क्यों हुई?
यह सच है कि कांग्रेस का यह दावा कि हर लेनदेन पर 0.5% चार्ज लगेगा, तथ्यात्मक रूप से सही नहीं ठहरता। लेकिन यहां भी एक वाजिब सवाल है — अगर यह दावा गलत था, तो सरकार और NPCI ने विस्तृत स्पष्टीकरण जारी करने में इतना वक्त क्यों लगाया? जब तक आधिकारिक सफाई आई, तब तक सोशल मीडिया पर भ्रम और डर पूरी तरह फैल चुका था। क्या यह देरी बताती है कि सिस्टम के भीतर संवाद और पारदर्शिता की कोई ठोस रणनीति नहीं थी, या फिर जानबूझकर पहले जनता की प्रतिक्रिया परखी गई, और उसके बाद सफाई की स्क्रिप्ट तैयार की गई?
सवाल नंबर 9: “अन्य माध्यमों से सस्ता” कहना, नए शुल्क को सही ठहराने का तर्क कैसे बन सकता है?
NPCI का यह कहना कि नया UPI MDR क्रेडिट कार्ड, डेबिट कार्ड और वॉलेट के मुकाबले अब भी सस्ता है — सुनने में तर्कसंगत लगता है, लेकिन क्या यह तुलना ही अपने आप में गुमराह करने वाली नहीं है? UPI की तुलना कार्ड नेटवर्क्स से करना ही गलत आधार है, क्योंकि UPI का पूरा प्रस्ताव ही इस बुनियाद पर खड़ा था कि यह कार्ड और वॉलेट सिस्टम से “अलग” और “बेहतर” है — क्योंकि यह पूरी तरह मुफ्त और सर्वसुलभ था। अगर अब उसकी तुलना उन्हीं महंगे सिस्टम से करके यह कहा जाए कि “हम तो उनसे सस्ते हैं,” तो क्या यह UPI की अपनी मूल पहचान को ही कमजोर करने वाला तर्क नहीं है?
आखिरी और सबसे बड़ा सवाल — आगे क्या?
तथ्यों के स्तर पर यह सही है कि फिलहाल आम उपभोक्ता की जेब पर कोई सीधा असर नहीं पड़ने वाला, और छोटे व्यापारी अभी भी ज़ीरो-MDR के दायरे में सुरक्षित हैं। लेकिन नीतिगत बदलावों को सिर्फ “आज” के चश्मे से नहीं, बल्कि “आगे क्या” के चश्मे से भी परखना ज़रूरी होता है।
जो व्यवस्था आज “सीमित मर्चेंट श्रेणियों” तक सिमटी है, क्या गारंटी है कि वह कल पूरे इकोसिस्टम तक नहीं फैलेगी? जो शुल्क आज व्यापारी चुकाएगा, क्या गारंटी है कि प्रतिस्पर्धा और मुनाफे के दबाव में वह अंततः कीमतों के ज़रिए ग्राहक तक नहीं पहुंचेगा? और जो पारदर्शिता की कमी आज एक अधिसूचना की भाषा में दिखी, क्या भविष्य में बड़े फैसलों के वक्त भी वैसी ही अस्पष्टता नहीं दोहराई जाएगी?
UPI को “मुफ्त, सर्वसुलभ और जनहितकारी” बनाए रखने का वादा जितना अहम है, उतना ही अहम है इस बात पर नज़र रखना कि यह वादा सिर्फ शब्दों में नहीं, बल्कि हर आने वाले नीतिगत कदम में भी उतनी ही मज़बूती से निभाया जाए। सवाल पूछना बंद करना ही वह क्षण होता है, जब नीतियां जनता की निगरानी से बाहर निकल जाती हैं — और यही वजह है कि इस पूरे मामले पर सवाल पूछते रहना, आलोचना करना नहीं, बल्कि एक ज़िम्मेदार नागरिक होने की निशानी है।


